
Glassnode e Bybit: 5 trend che stanno cambiando il mondo dei derivati su Bitcoin e crypto

0
0

Il comparto dei derivati sta assumendo, anno dopo anno, un ruolo sempre più centrale nelle dinamiche che regolano e influenzano i prezzi di Bitcoin e degli altri asset crypto. Lo sanno molto bene Glassnode e Bybit, che di recente hanno pubblicato un interessante report intitolato “The State of Crypto Derivatives” in cui analizzano insieme i principali cambiamenti registrati nel settore negli ultimi 7 anni. Spoiler: siamo di fronte a un mercato totalmente diverso.
 Bybit ti regala 30 euro in Bitcoin e puoi partecipare anche a una promozione aggiuntiva con 800 USDC in palio, legata ai volumi di trading.
Ci sono almeno 5 trend dominanti che spiegano come il mondo crypto abbia cambiato pelle negli ultimi anni, passando da un ecosistema guidato quasi esclusivamente dalla leva speculativa a uno strutturalmente più maturo e sofisticato, composto anche da operatori professionali.
1- Le opzioni Bitcoin sono cresciute di oltre 173 volte dal 2019
Il primo elemento del report di Glassnode e Bybit su cui soffermarsi riguarda la mostruosa espansione delle opzioni come strumento di trading tra gli investitori di Bitcoin. 7 anni fa questi prodotti presentavano un open interest aggregato di appena 220 milioni di dollari, mentre oggi superano i 38 miliardi di dollari di posizioni aperte, per un incremento di quasi 200 volte.
L’OI delle opzioni  BTC81.321 $▲ +4,32% ha seguito a grandi linee l’andamento del prezzo del sottostante, mostrando tuttavia una forte resilienza nelle fasi di bear market, a dimostrazione di come gli operatori abbiano continuato a scommettere sulla volatilità anche con prezzi in ribasso.
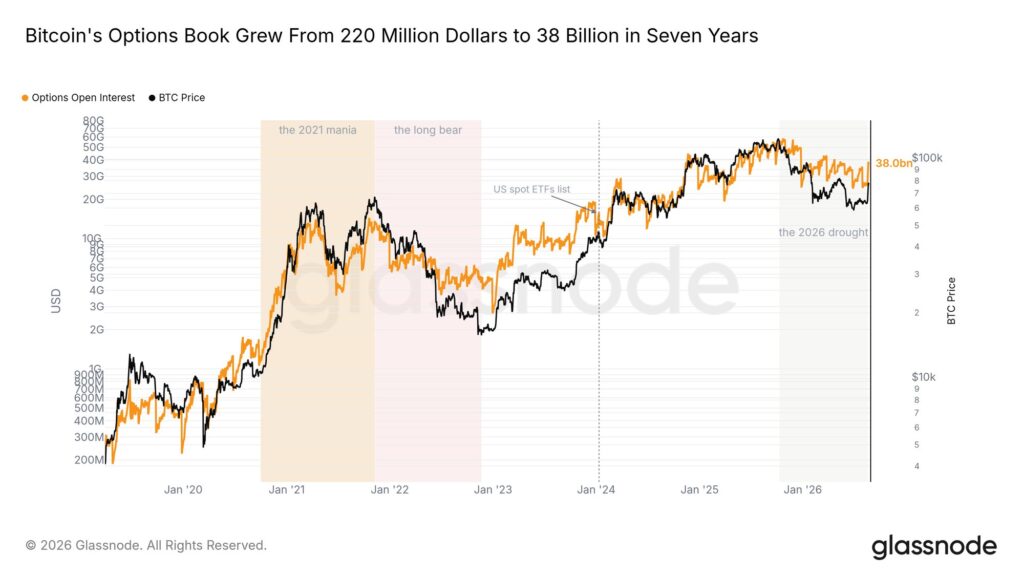
Rispetto ai massimi storici di ottobre 2025, il book delle opzioni Bitcoin ha perso 20 miliardi di dollari, ma si è mantenuto relativamente più alto rispetto ai futures, che nello stesso arco temporale hanno visto evaporare 34 miliardi di dollari. Per le opzioni si tratta di un drawdown dell’open interest del 35% circa, mentre per i futures il calo è stato più marcato, pari al 49%.
2- Le opzioni valgono ora la metà dei derivati crypto-native su Bitcoin
Sempre rimanendo in tema opzioni, il secondo trend dominante riguarda la progressiva crescita del loro peso relativo all’interno del paniere complessivo dei derivati Bitcoin. Se nel 2019 le opzioni rappresentavano appena un quarto dell’open interest nozionale complessivo del mercato, oggi la loro quota si attesta a circa il 47%, con un massimo storico del 56% toccato nel primo trimestre del 2026.
A subire un drastico ridimensionamento sono stati soprattutto i futures a scadenza: per intenderci, ci riferiamo a quella classe di prodotti che prevedono una data di scadenza prestabilita alla quale il contratto viene regolato, come ad esempio i futures Bitcoin del CME introdotti nel 2017 al picco del bull market.
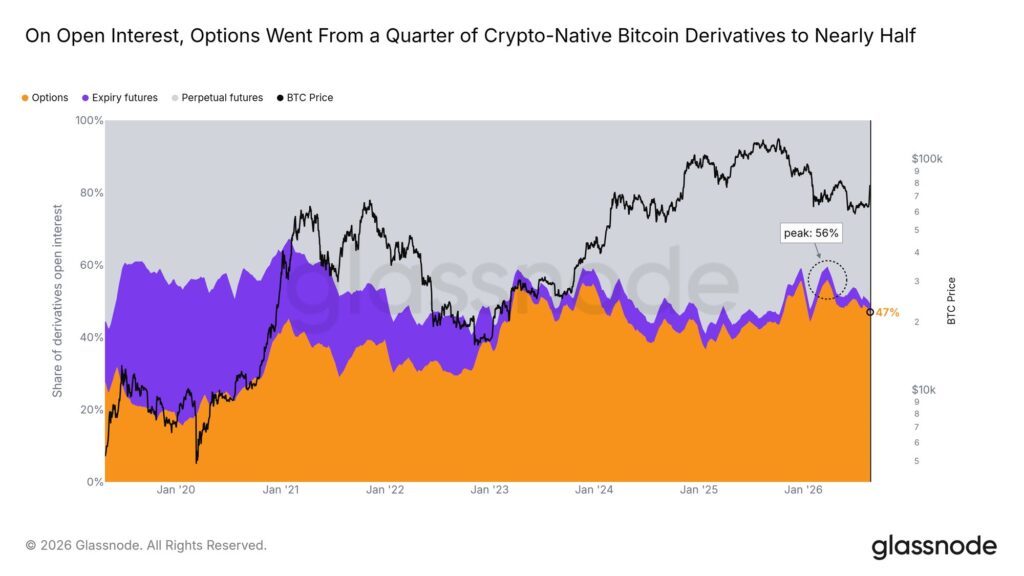
Vale la pena sottolineare come questo grafico mostri un importante shift nella composizione del rischio: i futures incorporano leva “nuda”, nel senso che servono per scommettere sulla direzionalità dei prezzi, mentre le opzioni permettono di esplicitare il prezzo della volatilità senza dover necessariamente assumere una direzione speculativa.
Il risultato? Un mercato più maturo, che usa strumenti di copertura oltre che di pura speculazione, anche se quest’ultima rimane ancora il caso d’uso più rilevante su Bitcoin.
3- I futures perpetual hanno divorato il mercato dei futures a scadenza
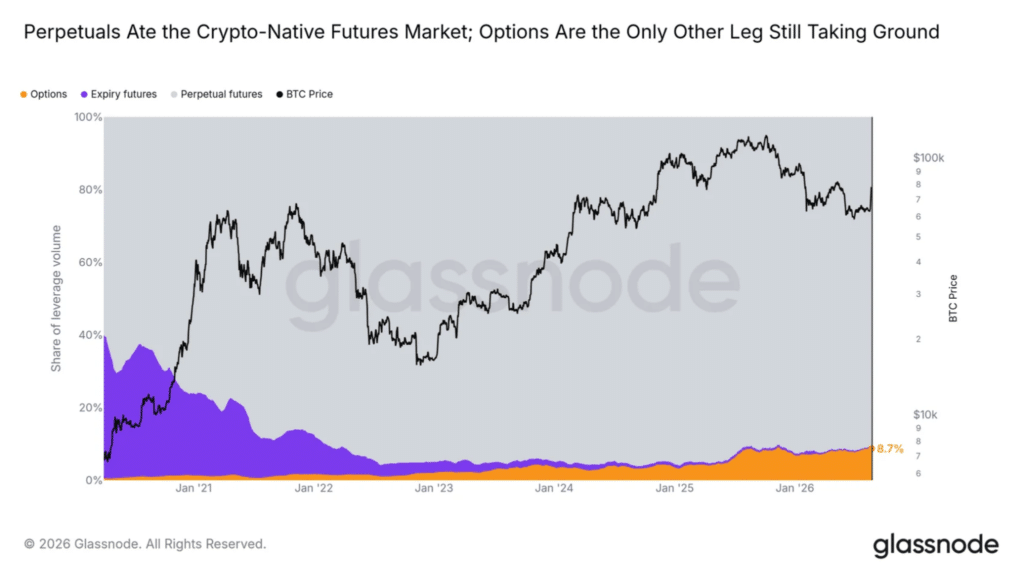
Questo lo abbiamo già visto in parte nel punto precedente, ma è necessario approfondire meglio la natura di tale transizione. Fino al 2020 i futures a scadenza su Bitcoin rappresentavano il 40% del volume nozionale complessivo dei derivati, mentre oggi la loro quota si è ridotta a livelli quasi trascurabili.
Oggi i contratti perpetui dominano incontrastati questa fetta di mercato, con uno scarto importante anche sulle opzioni, nonostante la metrica misuri solo l’utilizzo effettivo e non lo stock di posizioni aperte.
In ogni caso, rimane comunque il fatto che i trader di Bitcoin hanno progressivamente abbandonato gli strumenti con scadenza fissa, poiché tendenzialmente più difficili da gestire in quanto richiedono un rollover periodico delle posizioni sulle scadenze successive per mantenere l’esposizione. I perpetuals invece, anche grazie al meccanismo del funding rate, hanno offerto soluzioni più semplici e flessibili agli operatori desiderosi di sfruttare la leva finanziaria.
4- Il margine dei mercati derivati non è più denominato in Bitcoin ma in stablecoin
Il quarto punto della ricerca di Glassnode e Bybit tocca invece la tipologia di collaterale utilizzato dagli operatori per aprire posizioni a leva nel mercato dei derivati. Anche in questo caso, il cambiamento è di carattere strutturale: fino al 2021 la maggioranza dei contratti futures era coperta da garanzie in Bitcoin (coin-margined), mentre oggi il margine è rappresentato principalmente da stablecoin (cash and stablecoin margined).
Da notare oltretutto come questa tendenza sia rimasta invariata non solo nei periodi ribassisti, ma anche in quelli rialzisti, dove tipicamente utilizzare come margine un asset che tende ad apprezzarsi potrebbe offrire un doppio guadagno speculativo agli operatori. Eppure, i dati parlano chiaro: nei futures i trader preferiscono sempre più fornire garanzie in stablecoin come $USDT o $USDC, forse per comodità o per motivi di accounting.
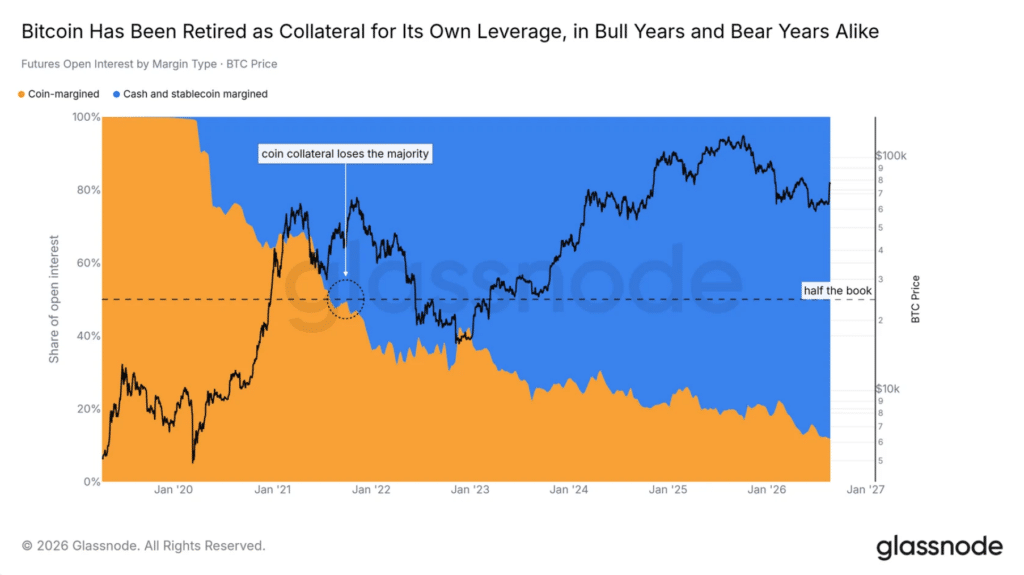
Questa transizione non è solo interessante da analizzare ma ha anche delle implicazioni concrete sul concetto di “rischio sistemico dei futures”. Non essendoci infatti più così tante posizioni garantite da Bitcoin, si è ridotta notevolmente la possibilità che si inneschino cascate di liquidazioni a doppio effetto, ossia quelle situazioni in cui il CEX o il broker deve vendere a mercato più contratti long per coprire posizioni (che si sono svalutate a causa della perdita di valore del collaterale) in caso di forte ribasso.
Cosa cambia in sostanza? Che diventa più difficile, se non impossibile (ce lo ricorda il 10 ottobre, n.d.r.), osservare flash crash dovuti a uno squeeze sui futures.
5 – Bybit sta diventando una venue strutturale per opzioni su Bitcoin
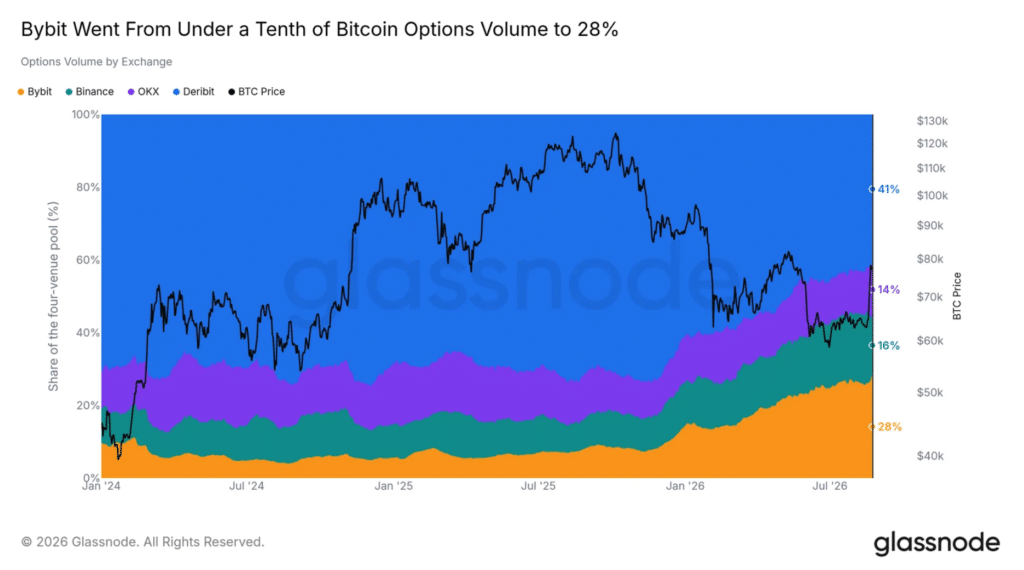
L’ultimo punto trend esaminato nel report riguarda la crescente centralità dell’exchange Bybit all’interno di questo nuovo assetto del mercato dei derivati. I dati raccolti da Glassnode mostrano come la piattaforma sia passata dal gestire meno di un decimo dei volumi relativi alle opzioni Bitcoin fino all’attuale quota del 28%.
Il salto non è dovuto a un evento isolato ma emerge come transizione organica dei volumi di trading, che si sono progressivamente spostati dalle venue storicamente dominanti – su tutte Deribit – fino ad exchange come Bybit. Inoltre, è da notare come altri CEX come Binance e OKX abbiano mostrato una crescita relativa più moderata negli anni.
Bybit presenta anche una porzione di mercato ben superiore rispetto alla sua quota di open interest, segno che il suo book sta girando molto rapidamente tra gli operatori. Ad oggi le opzioni sulla piattaforma valgono complessivamente 2,33 miliardi di dollari, in crescita rispetto ai 529 milioni del primo mese in cui sono stati introdotti questi contratti.
Purtroppo, dobbiamo ricordare che le opzioni crypto su Bybit non sono disponibili per gli utenti residenti in Unione Europea. Ad ogni modo, questa è solo una lacuna temporanea: il 4 settembre il co-CEO di Bybit EU, George Harer, ha spiegato che tutti i derivati – inclusi quindi i prodotti come le opzioni – saranno introdotti nella versione europea in seguito all’ottenimento della licenza MiFID.
L'articolo Glassnode e Bybit: 5 trend che stanno cambiando il mondo dei derivati su Bitcoin e crypto proviene da Criptovaluta.it®.
0
0

 Manage all your crypto, NFT and DeFi from one place
Securely connect the portfolio you’re using to start.


