
Bitcoin enfrenta un vencimiento de opciones de $16.000 millones: Esto es lo que puede pasar
0
0
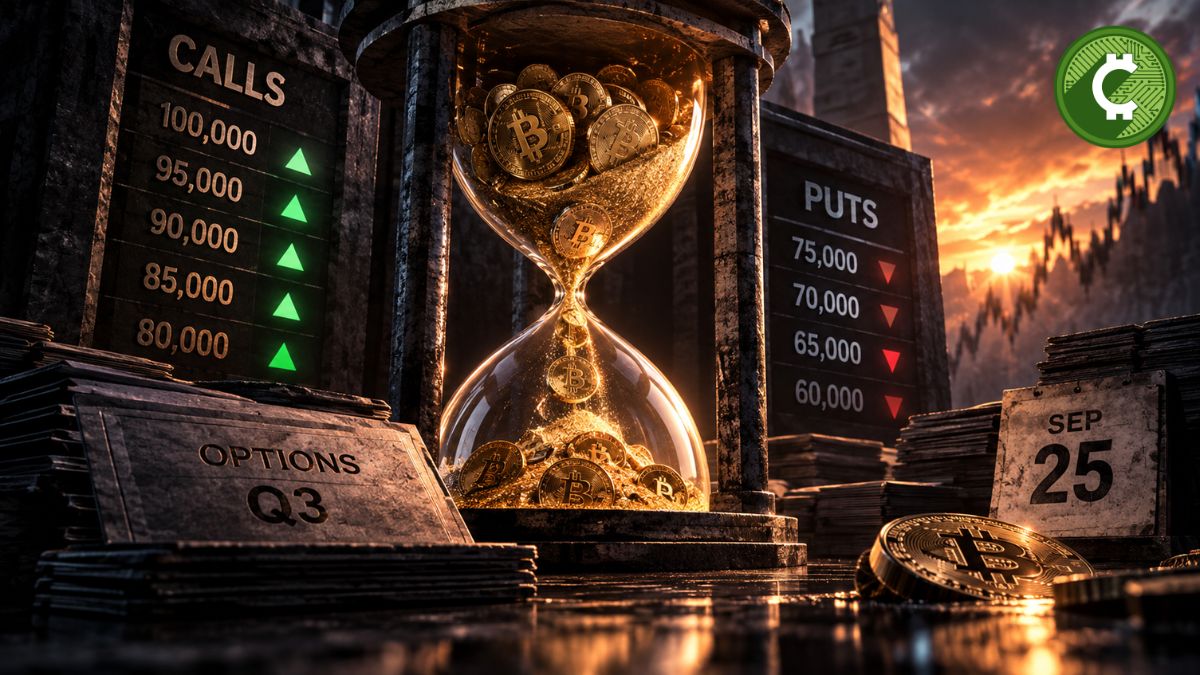
Bitcoin se prepara para uno de los vencimientos trimestrales de opciones más importantes del año. Este viernes 25 de septiembre, aproximadamente $15.900 millones en opciones de Bitcoin y otros $2.100 millones en opciones de Ethereum llegarán a vencimiento en Deribit a las 08:00 UTC, en un momento en que BTC cotiza alrededor de los $85.000-$86.000.
La estructura del mercado es especialmente relevante: las opciones de Bitcoin presentan un sesgo hacia las calls, con un ratio put/call de interés abierto cercano a 0,69. Más de la mitad de los aproximadamente $9.400 millones en posiciones call que vencen están actualmente in the money, mientras que la mayoría de las puts permanecen fuera de dinero.
El tamaño del vencimiento también destaca frente al mercado existente. Los casi $15.900 millones que expirarán representan alrededor del 37% del interés abierto total de opciones de Bitcoin en Deribit, que rondaba los $43.500 millones.
Más allá del tamaño nominal, el elemento que los operadores vigilarán será qué ocurre con las coberturas de los creadores de mercado una vez que los contratos desaparezcan. El flujo de cobertura que acompañó el avance de Bitcoin desde la zona de $80.000 hasta los $87.000 podría perder intensidad después de la liquidación, abriendo la puerta a un cambio en la volatilidad de corto plazo.
TE PUEDE INTERESAR: El mercado cripto recupera los $3 billones impulsado por Bitcoin, ETFs y liquidaciones
Opciones de Bitcoin: un vencimiento dominado por las calls
Las opciones de Bitcoin son contratos derivados que permiten posicionarse sobre determinados niveles de precio sin necesidad de comprar o vender directamente BTC.
Una call otorga al comprador el derecho, pero no la obligación, de comprar Bitcoin a un precio determinado —el strike— antes o en la fecha de vencimiento. Una put, en cambio, concede el derecho a vender al precio establecido.
La diferencia es importante para interpretar la estructura actual del mercado.
Cuando el interés abierto está más concentrado en calls, existe una mayor cantidad de contratos cuyo valor aumenta si Bitcoin se mantiene o avanza por encima de determinados precios de ejercicio. Esto no significa automáticamente que Bitcoin vaya a subir, pero sí permite identificar dónde está concentrada una parte importante de las posiciones de los operadores.
Para el vencimiento del 25 de septiembre, el ratio put/call informado por Deribit se sitúa en 0,69, lo que refleja una estructura con más interés abierto en calls que en puts. Luuk Strijers, CEO de Deribit, describió el contrato trimestral como uno de los vencimientos más grandes del año.
Datos de mercado publicados el 22 de septiembre mostraban aproximadamente $9.560 millones en calls y $6.350 millones en puts para el vencimiento del 25 de septiembre, con un interés abierto total cercano a $15.900 millones.
¿Qué significa que una opción esté “in the money”?
Una opción está in the money cuando tiene valor intrínseco.
En una call, esto ocurre cuando Bitcoin cotiza por encima del precio de ejercicio. En una put, sucede cuando BTC está por debajo del strike.
Según Strijers, aproximadamente el 55% de los $9.400 millones en calls del vencimiento estaban in the money. Las puts, por el contrario, eran mayoritariamente posiciones sin valor intrínseco a los niveles actuales de Bitcoin.
En términos agregados, aproximadamente un tercio del libro completo de $15.900 millones estaba in the money.
La distribución ayuda a explicar por qué el vencimiento tiene especial relevancia después del reciente avance de Bitcoin. Una parte considerable de las calls que fueron abiertas esperando precios superiores ahora se encuentra en una posición favorable.
El nivel de $75.000 aparece como referencia de máximo dolor
Otro indicador que concentra la atención de los operadores es el denominado max pain, o máximo dolor.
Este concepto representa el precio al que, en términos agregados, los compradores de opciones sufrirían la mayor pérdida al vencimiento. Se calcula a partir de la distribución del interés abierto entre distintos precios de ejercicio.
Para las opciones de Bitcoin que vencen el viernes, el nivel se encuentra alrededor de $75.000, claramente por debajo del precio actual de BTC. Datos recientes de mercado también sitúan el max pain del vencimiento del 25 de septiembre en esa zona.
Deribit ha descrito este nivel como un posible “imán suave” para el precio durante el vencimiento. Sin embargo, el concepto de max pain debe interpretarse con cautela.
Que exista una concentración de contratos alrededor de $75.000 no significa que Bitcoin tenga que caer hasta ese precio. Tampoco existe evidencia suficiente para asumir que los creadores de mercado intentarán llevar deliberadamente el precio hacia ese nivel.
El max pain funciona principalmente como una herramienta para visualizar la distribución de posiciones y el punto en el que el conjunto de contratos tendría el menor valor para sus compradores.
De hecho, Bitcoin se encuentra actualmente muy por encima de esa referencia, lo que muestra hasta qué punto el mercado se ha desplazado respecto de la estructura con la que se construyeron algunas de esas posiciones.
$85.000, $90.000, $95.000 y $100.000 concentran las principales calls
La distribución del interés abierto también permite identificar varios niveles relevantes por encima del precio actual.
Jean-David Péquignot, Chief Commercial Officer de Deribit, señaló que existe una concentración significativa de interés abierto en las calls de $85.000, $90.000, $95.000 y $100.000.
Estas posiciones adquieren especial importancia porque Bitcoin se encuentra actualmente cerca de la zona de $86.000. Eso coloca al precio dentro del área en la que algunas de las grandes estructuras de opciones comienzan a tener una influencia más directa sobre las coberturas de los participantes del mercado.
En el lado de las puts, las posiciones defensivas están más concentradas alrededor de $60.000, $70.000 y $75.000, formando distintos niveles dentro de la estructura de opciones.
La fotografía resultante es, por tanto, bastante definida:
- $60.000-$75.000: principales zonas de puts.
- $75.000: nivel aproximado de max pain.
- $85.000: una de las principales concentraciones de calls.
- $90.000: importante nivel de interés abierto.
- $95.000-$100.000: posiciones call adicionales de gran tamaño.
Esto no convierte ninguno de esos niveles en un soporte o resistencia tradicional. Son, en cambio, referencias derivadas de la estructura del mercado de derivados.
TE PUEDE INTERESAR: ETFs de Bitcoin captan casi $1.000 millones en un solo día
El rally de Bitcoin pudo verse amplificado por las coberturas
El aspecto más importante del vencimiento probablemente no sea únicamente cuántos contratos desaparecen, sino qué flujo de cobertura desaparece con ellos.
Los creadores de mercado que venden opciones necesitan gestionar su exposición al movimiento del activo subyacente. En determinadas estructuras, cuando Bitcoin sube y las calls vendidas se vuelven más sensibles al precio, esos participantes pueden necesitar comprar BTC para mantener su cobertura.
Ese mecanismo puede generar un efecto conocido como gamma hedging.
Según Strijers, el avance de Bitcoin a través de la zona de $80.000-$87.000 probablemente estuvo acompañado por compras de cobertura asociadas a posiciones call. A medida que BTC subía, los operadores que estaban cortos en esas opciones necesitaban ajustar sus coberturas, añadiendo presión compradora al mercado.
La consecuencia es importante para interpretar el reciente rally.
Una parte del movimiento puede haber procedido de demanda efectiva en el mercado spot, pero otra parte puede haber estado relacionada con la mecánica de los derivados.
Esto plantea una pregunta central para el viernes: ¿qué ocurrirá cuando esas coberturas dejen de ser necesarias?
El vencimiento podría cambiar la dinámica de corto plazo
Una vez liquidadas las opciones, la exposición asociada a esos contratos desaparece o se traslada hacia otros vencimientos.
Strijers señaló que, después del settlement, el efecto de gamma y las coberturas puede reducirse. Si eso sucede, el mecanismo que contribuyó a mantener determinadas dinámicas alrededor del precio pierde fuerza y la volatilidad de corto plazo puede aumentar.
Esto no implica necesariamente una dirección concreta para Bitcoin.
El efecto puede ser una aceleración alcista, una corrección o simplemente un nuevo rango de negociación, dependiendo de la demanda spot, las nuevas posiciones de derivados y las condiciones generales del mercado.
La clave está precisamente en separar la estructura de opciones de la dirección del precio.
Un libro cargado de calls muestra que muchos operadores mantienen exposición a precios superiores, pero no garantiza que Bitcoin alcance esos niveles. Del mismo modo, un vencimiento gigantesco no significa automáticamente que vaya a producirse una caída.
¿Qué significa el rollover de las opciones?
Otro elemento que los operadores estarán siguiendo después del vencimiento es el denominado rollover.
Cuando una posición llega a su fecha de expiración, un operador puede cerrar el contrato y abrir simultáneamente una posición similar con una fecha posterior. De esta manera, mantiene su exposición sin conservar el contrato que está a punto de vencer.
Para Bitcoin, las siguientes fechas relevantes permitirán comprobar si la estructura call-heavy continúa trasladándose hacia octubre y diciembre.
Strijers señaló precisamente que el mercado estará atento a la reacción de BTC alrededor de $85.000 y a la forma en que los participantes trasladen sus posiciones hacia vencimientos posteriores.
Ese proceso será importante porque permitirá diferenciar entre una demanda temporal asociada al vencimiento y una nueva estructura de posicionamiento.
Ethereum también enfrenta un vencimiento multimillonario
Bitcoin concentra la mayor parte de la atención, pero Ethereum tampoco llega al viernes sin exposición relevante.
Aproximadamente $2.100 millones en opciones de ETH también expirarán el 25 de septiembre, elevando el tamaño combinado del vencimiento de Bitcoin y Ethereum hasta cerca de $18.000 millones.
Datos recientes sitúan el interés abierto de Ethereum para esa fecha alrededor de los $2.000 millones, también con una estructura inclinada hacia las calls.
Por ello, el vencimiento no representa únicamente un evento para BTC. La liquidación simultánea de ambos mercados puede afectar las condiciones de volatilidad dentro del conjunto de activos digitales.
Qué deberían observar los operadores después del viernes
El dato más importante no será necesariamente el precio exacto alcanzado durante el vencimiento, sino cómo se comportará Bitcoin una vez desaparezca una parte significativa del posicionamiento trimestral.
Hay cuatro variables especialmente relevantes.
1. Bitcoin alrededor de $85.000
La zona de $85.000 concentra una cantidad considerable de interés abierto y coincide con el área en la que BTC se encuentra actualmente. Una reacción especialmente fuerte alrededor de ese nivel podría reflejar actividad de cobertura y reajustes de posiciones.
2. Las calls de $90.000 a $100.000
Estas posiciones representan una parte importante de la estructura alcista del vencimiento. Si los operadores trasladan exposición hacia octubre o diciembre, esos niveles podrían seguir siendo referencias relevantes en el mercado de opciones.
3. El comportamiento de la volatilidad
El vencimiento elimina una gran cantidad de contratos de una sola vez. Si las coberturas asociadas desaparecen, la dinámica de volatilidad puede cambiar.
La ausencia de esas coberturas no determina una dirección, pero sí puede modificar la sensibilidad del mercado ante nuevos movimientos de BTC.
4. El rollover hacia octubre y diciembre
La verdadera información sobre el posicionamiento futuro aparecerá cuando los operadores reconstruyan sus libros.
Si las nuevas posiciones mantienen una elevada concentración de calls, el mercado seguirá mostrando una estructura similar. Si la distribución cambia significativamente, podría indicar una modificación en las expectativas de volatilidad o en las estrategias utilizadas por los participantes.
TE PUEDE INTERESAR: Bitcoin apunta a $95.000 mientras una operación de opciones apuesta $3,2 millones
Un vencimiento importante, pero no una señal automática para Bitcoin
El vencimiento trimestral del 25 de septiembre llega en un momento especialmente sensible para Bitcoin: el activo se mueve alrededor de $85.000-$86.000, mientras una parte considerable del mercado de opciones se encuentra posicionada en calls.
Los $15.900 millones en opciones de BTC, el ratio put/call de 0,69, el nivel de $75.000 de max pain y la concentración de calls entre $85.000 y $100.000 dibujan una estructura que puede amplificar los movimientos alrededor del settlement.
Sin embargo, el elemento decisivo será lo que ocurra después del vencimiento.
Si una parte del avance reciente estuvo vinculada a coberturas de dealers, la desaparición de ese flujo podría cambiar la dinámica de corto plazo. A partir de entonces, el comportamiento de Bitcoin dependerá en mayor medida de la nueva estructura de derivados, la demanda en el mercado spot y la capacidad de los compradores y vendedores para establecer un nuevo rango.
Por eso, más que interpretar el vencimiento como una apuesta automática hacia $75.000, $90.000 o $100.000, el mercado lo observa como un punto de transición: una parte importante de las posiciones trimestrales desaparecerá y los operadores tendrán que reconstruir su exposición para el último tramo del año.
El verdadero dato estará en ese nuevo posicionamiento.
La entrada Bitcoin enfrenta un vencimiento de opciones de $16.000 millones: Esto es lo que puede pasar se publicó primero en Criptoinforme.
0
0


 Manage all your crypto, NFT and DeFi from one place
Securely connect the portfolio you’re using to start.


